ترازنامه چیست؟ عکسی از وضعیت مالی شرکت در یک روز مشخص: چه دارد، چقدر بدهکار است و سهم صاحبانش چقدر است.
ترازنامه عکسی از وضعیت مالی شرکت در یک روز مشخص است: چه دارد، چه بدهکار است و چه مقدار از این داراییها متعلق به صاحبان شرکت است. بسیاری از مدیران فقط صورت سود و زیان را نگاه میکنند، ولی بدون ترازنامه نمیدانند پول کجا گیر کرده، بدهیها چقدر فشار میآورند و سرمایهٔ واقعی چقدر است. این راهنما اجزای ترازنامه را با یک نمونهٔ کامل توضیح میدهد و نشان میدهد چطور آن را بخوانید.
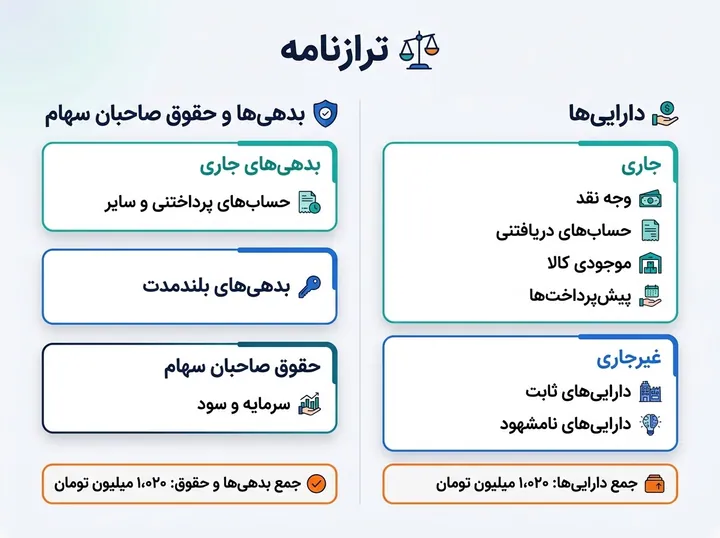
پاسخ کوتاه: ترازنامه سه بخش دارد: داراییها، بدهیها و حقوق صاحبان سهام. همیشه معادلهٔ زیر برقرار است: داراییها = بدهیها + حقوق صاحبان سهام. داراییها و بدهیها هر کدام به جاری (کمتر از یک سال) و غیرجاری (بیشتر از یک سال) تقسیم میشوند.
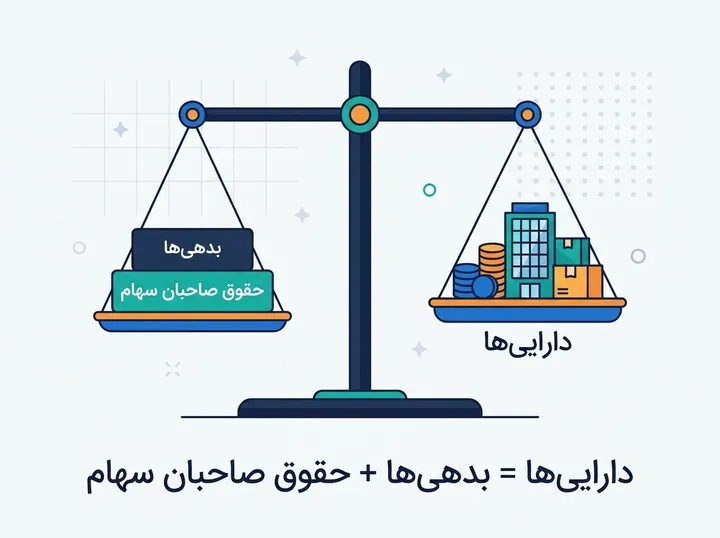
معادلهٔ حسابداری
داراییها = بدهیها + حقوق صاحبان سهام
داراییها یعنی منابعی که شرکت دارد و با آن کار میکند. این منابع از دو راه تأمین شدهاند: یا از دیگران قرض گرفتهایم (بدهی) یا صاحبان شرکت گذاشتهاند و سود نگه داشتهاند (حقوق صاحبان سهام). به همین دلیل دو طرف ترازنامه همیشه برابرند؛ اگر نبودند، جایی ثبت اشتباه شده است.
ترازنامه چیست و از چه بخشهایی ساخته میشود؟
داراییها
| دسته | شامل | نمونه |
|---|---|---|
| داراییهای جاری | چیزی که انتظار میرود ظرف یک سال یا یک چرخهٔ عملیاتی به نقد تبدیل یا مصرف شود | وجه نقد، مطالبات، موجودی کالا، پیشپرداختها |
| داراییهای غیرجاری | دارایی بلندمدت برای استفاده در چند سال | دارایی ثابت مشهود، نامشهود، سرمایهگذاری بلندمدت |
ترتیب داراییهای جاری معمولاً بر اساس نقدشوندگی است: از وجه نقد شروع میشود و به موجودی و پیشپرداخت میرسد.
بدهیها
| دسته | شامل | نمونه |
|---|---|---|
| بدهیهای جاری | سررسید ظرف یک سال | حسابهای پرداختنی، اسناد پرداختنی، هزینههای معوق، حصهٔ جاری وام |
| بدهیهای غیرجاری | سررسید بعد از یک سال | وام بلندمدت، ذخیرهٔ مزایای پایان خدمت |
حقوق صاحبان سهام
سرمایه، اندوختهها (مثل اندوختهٔ قانونی) و سود یا زیان انباشته. برای اجزای این بخش، راهنمای اندوختهٔ قانونی و تقسیم سود را ببینید.
نمونهٔ ترازنامه (میلیون تومان)
| داراییها | مبلغ |
|---|---|
| وجه نقد و بانک | ۹۰ |
| مطالبات تجاری (پس از کسر ذخیره) | ۲۰۰ |
| موجودی کالا | ۲۵۰ |
| پیشپرداختها | ۳۰ |
| جمع داراییهای جاری | ۵۷۰ |
| دارایی ثابت مشهود (بهای تمامشده) | ۶۰۰ |
| کسر میشود: استهلاک انباشته | (۱۷۰) |
| دارایی نامشهود | ۲۰ |
| جمع داراییهای غیرجاری | ۴۵۰ |
| جمع داراییها | ۱٬۰۲۰ |
| بدهیها و حقوق صاحبان سهام | مبلغ |
|---|---|
| حسابهای پرداختنی | ۲۶۰ |
| اسناد پرداختنی | ۶۰ |
| هزینههای معوق | ۳۰ |
| حصهٔ جاری وام بلندمدت | ۵۰ |
| جمع بدهیهای جاری | ۴۰۰ |
| وام بلندمدت | ۱۵۰ |
| جمع بدهیها | ۵۵۰ |
| سرمایه | ۳۰۰ |
| اندوختهٔ قانونی | ۳۰ |
| سود انباشته | ۱۴۰ |
| جمع حقوق صاحبان سهام | ۴۷۰ |
| جمع بدهیها و حقوق | ۱٬۰۲۰ |
بررسی: ۵۵۰ + ۴۷۰ = ۱٬۰۲۰ که با جمع داراییها برابر است.
چطور ترازنامه را بخوانیم؟
۱. سرمایه در گردش
سرمایه در گردش = داراییهای جاری − بدهیهای جاری = ۵۷۰ − ۴۰۰ = ۱۷۰
مثبت بودن یعنی داراییهای کوتاهمدت از بدهیهای کوتاهمدت بیشتر است. اما باید ببینید این دارایی جاری از چه ساخته شده: اگر بیشتر آن موجودی کندفروش یا مطالبات قدیمی باشد، عدد بهتر از واقع به نظر میرسد. نسبتهای نقدینگی این را دقیقتر نشان میدهند.
۲. ساختار تأمین مالی
بدهیها ۵۵۰ از کل ۱٬۰۲۰ هستند، یعنی حدود ۵۴٪ داراییها با بدهی تأمین شده است. هرچه این نسبت بالاتر باشد، ریسک مالی بیشتر است.
۳. کیفیت داراییها
- مطالبات: چه بخشی قدیمی است؟ ذخیره کافی است؟ (مطالبات مشکوکالوصول)
- موجودی: با شمارش واقعی میخواند؟ (انبارگردانی)
- دارایی ثابت: استهلاک انباشته نشان میدهد داراییها چقدر کهنهاند. در مثال، ۱۷۰ از ۶۰۰ حدود ۲۸٪ است.
۴. سررسید بدهیها
بدهیهای جاری ۴۰۰ و وجه نقد ۹۰ است. باید مطمئن شوید مطالبات و موجودی بهموقع به نقد تبدیل میشوند تا پرداختها از دست نرود (بودجهٔ نقدی).
دو شرکت با سود یکسان، دو سلامت مالی متفاوت
مثال زیر نشان میدهد چرا فقط سود و زیان کافی نیست. دو شرکت «الف» و «ب» هر دو امسال ۲۰۰ میلیون تومان سود کردهاند (مبالغ به میلیون تومان):
| شرح | شرکت الف | شرکت ب |
|---|---|---|
| وجه نقد | ۳۰۰ | ۲۰ |
| مطالبات | ۱۰۰ | ۵۰۰ |
| موجودی کالا | ۰ | ۴۰۰ |
| داراییهای جاری | ۴۰۰ | ۹۲۰ |
| بدهیهای جاری | ۱۰۰ | ۶۰۰ |
| نسبت جاری | ۴٫۰ | ≈ ۱٫۵۳ |
| نسبت آنی (بدون موجودی) | ۴٫۰ | ≈ ۰٫۸۷ |
| نسبت نقدی (فقط وجه نقد) | ۳٫۰ | ≈ ۰٫۰۳ |
شرکت ب در نگاه اول با نسبت جاری ۱٫۵ «قابل قبول» است. اما فقط ۲۰ میلیون وجه نقد دارد و ۶۰۰ میلیون بدهی سررسیدشونده. اگر مشتریانش دیر بپردازند یا کالایش دیر فروش برود، هفتهٔ بعد پرداخت حقوق و چکهایش به مشکل میخورد؛ در حالی که سودش بالاست. شرکت الف همان سود را دارد ولی هیچ نگرانی نقدینگی ندارد. تفاوت را فقط ترازنامه نشان میدهد.
ترازنامه برای تصمیمهای روزمره: پنج سؤال
مدیر مالی باهوش ترازنامه را برای «بایگانی» نمیخواهد؛ از آن سؤال میپرسد:
- آیا میتوانم این ماه همهٔ تعهدات را بپردازم؟ وجه نقد و مطالبات نزدیک به وصول را با بدهیهای سررسیدشونده مقایسه کنید.
- پولم کجا گیر کرده؟ اگر دارایی جاری عمدتاً موجودی و مطالبات است، سراغ سیاستهای وصول و خرید بروید.
- اگر وام بگیرم، ترازنامه تحمل میکند؟ با نسبت بدهی به حقوق صاحبان سهام بسنجید.
- آیا داراییهای ثابت کهنه شدهاند؟ استهلاک انباشته نزدیک به بهای تمامشده یعنی باید برای جایگزینی برنامه داشت.
- سرمایهٔ واقعی من چقدر است؟ حقوق صاحبان سهام پس از کسر زیانها و برداشتها همان چیزی است که واقعاً متعلق به صاحبان است.
ترازنامه از نگاه بانک و سرمایهگذار
وقتی برای وام یا جذب سرمایه مراجعه میکنید، طرف مقابل معمولاً به اینها نگاه میکند:
- قدرت بازپرداخت: نسبت جاری، نسبت بدهی و پوشش بهره.
- کیفیت داراییها: مطالبات مشکوکالوصول، موجودی راکد و داراییهای بیاستفاده.
- سابقه و روند: ترازنامه دو تا سه سال، نه فقط یک سال.
- صداقت اقلام: ترازنامهای که بدهی کم و دارایی بالا نشان میدهد ولی با صورتحساب بانک نمیخواند، اعتبار را از بین میبرد.
آماده بودن ترازنامهای که با مغایرتگیری بانکی، شمارش انبار و مانده مطالبات تطبیق داده شده، مهمترین مزیت رقابتی هنگام مذاکره است.
چکلیست ماهانهٔ بررسی ترازنامه
- مانده بانک ترازنامه با صورتحساب بانک میخواند (مغایرتگیری).
- مطالبات و ذخیرهٔ آنها بازبینی شد.
- موجودی دفتری با موجودی واقعی چک شد.
- استهلاک ماه ثبت شد.
- هزینههای معوق و پیشپرداختها اصلاح شد.
- مانده چکها (دریافتنی، در جریان وصول و پرداختنی) با گزارش سررسید میخواند.
- حسابهای ارتباطی (مالک، شرکا، شرکتهای وابسته) تفکیک و تأیید شد.
ارزش دفتری در برابر ارزش بازار
ترازنامه بیشتر اقلام را به بهای تمامشده نشان میدهد، نه قیمت بازار. زمینی که ده سال پیش خریدهاید، با همان قیمت قدیمی در ترازنامه است؛ حتی اگر امروز چند برابر ارزش داشته باشد. در تورم، این فاصله بیشتر میشود و حقوق صاحبان سهام ممکن است کمتر از ارزش واقعی دیده شود. برای تصمیمهایی مثل فروش شرکت یا جذب سرمایه، ارزیابی جداگانهٔ داراییها لازم است.
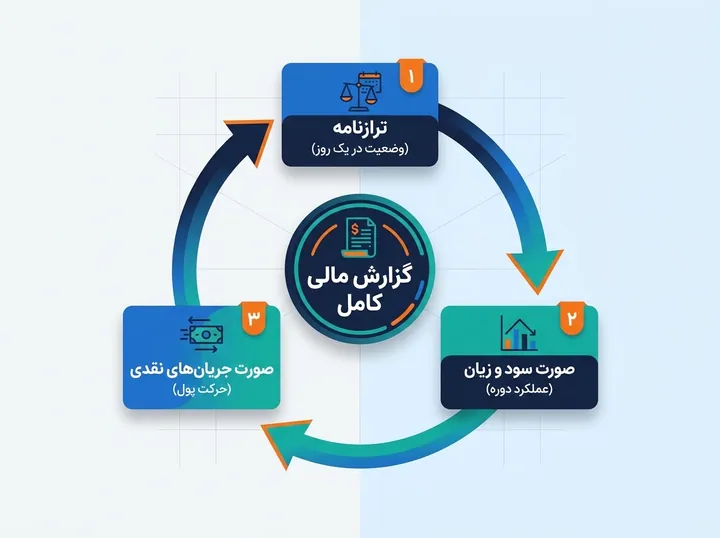
ارتباط ترازنامه با دیگر صورتهای مالی
- صورت سود و زیان تغییر سود انباشته را توضیح میدهد.
- صورت جریان وجوه نقد تغییر وجه نقد را توضیح میدهد (راهنما).
- صورت تغییرات حقوق صاحبان سهام حرکت سرمایه و اندوختهها را نشان میدهد.
هر سه به ترازنامه وصلاند و با هم گزارش مالی کامل را میسازند.
اشتباههای رایج
- جابهجا کردن جاری و غیرجاری: وام بلندمدت با اقساط سررسیدشونده باید حصهٔ جاری جدا داشته باشد.
- ثبت داراییها بدون استهلاک: ارزش دفتری را بالاتر از واقع نشان میدهد.
- نادیده گرفتن هزینهٔ معوق: بدهیها کمتر از واقع دیده میشوند (اسناد اصلاحی).
- قاطی کردن پول مالک با بدهی شرکت.
- خواندن ترازنامه بدون مقایسه: مقایسه با سال قبل و صنعت مهم است.
جمعبندی
ترازنامه نشان میدهد شرکت چه دارد، چقدر بدهکار است و سهم صاحبانش چقدر است. با سه سؤال شروع کنید: سرمایه در گردش مثبت است؟ بدهیها چقدر سهم داراییها هستند؟ داراییهای جاری واقعاً نقدشوندهاند؟ پاسخ این سه تصویر روشنی از سلامت مالی میدهد.
برای اینکه ترازنامه از روی اسناد واقعی و بدون ساخت دستی تهیه شود، در آواحساب ثبتنام کنید یا پلنها را ببینید. راهنماهای بیشتر در وبلاگ آواحساب هستند.
سوالات متداول
چرا ترازنامه همیشه تراز است؟
چون هر سند حسابداری بدهکار و بستانکار برابر دارد. نتیجه این است که جمع داراییها همیشه با جمع بدهیها و حقوق صاحبان سهام برابر است.
فرق ترازنامه و تراز آزمایشی چیست؟
تراز آزمایشی گزارش داخلی از همهٔ حسابهاست (از جمله درآمد و هزینه). ترازنامه صورت مالی رسمی است که فقط دارایی، بدهی و حقوق صاحبان سهام را در یک تاریخ نشان میدهد (تراز آزمایشی).
دارایی جاری یعنی چه؟
داراییای که انتظار میرود ظرف یک سال یا یک چرخهٔ عادی عملیات به نقد تبدیل یا مصرف شود، مثل وجه نقد، مطالبات و موجودی.
سرمایه در گردش منفی یعنی ورشکستگی؟
لزوماً نه، ولی هشدار است. بعضی کسبوکارها (مثل خردهفروشی با فروش نقدی و پرداخت دیرهنگام) سرمایه در گردش منفی دارند و مشکلی ندارند. باید ساختار و چرخهٔ نقدی را دید.
ترازنامه را هر چند وقت باید تهیه کرد؟
حداقل در پایان سال مالی؛ برای مدیریت بهتر ماهانه یا فصلی.
آیا شخص حقیقی یا فروشندهٔ کوچک هم به ترازنامه نیاز دارد؟
بله. حتی اگر الزام قانونی برای ارائهٔ ترازنامه رسمی ندارید، یک ترازنامهٔ ساده (چه دارم، چه بدهکارم، سرمایهام چقدر است) بهترین راه دیدن وضعیت واقعی کسبوکار است. جداسازی پول شخصی از کسبوکار پیششرط معنیدار بودن آن است.
موجودی کالا را به قیمت خرید بنویسم یا قیمت فروش؟
در ترازنامه موجودی به «اقل بهای تمامشده و خالص ارزش فروش» نشان داده میشود؛ یعنی معمولاً قیمت خرید، مگر اینکه فروششدنی کمتر از آن باشد. سود بالقوهٔ فروش در ترازنامه نمیآید (روشهای ارزیابی موجودی).
ترازنامه با صورت وضعیت مالی یکی است؟
بله؛ در استانداردهای جدید گاهی «صورت وضعیت مالی» نامیده میشود. محتوا همان است: داراییها، بدهیها و حقوق صاحبان سهام در یک تاریخ.
اگر ترازنامه تراز نشد چه کنم؟
ابتدا تراز آزمایشی را بررسی کنید و ببینید جمع بدهکار و بستانکار برابرند یا نه. اگر برابرند ولی ترازنامه تراز نیست، احتمالاً سود دوره به حقوق صاحبان سهام منتقل نشده یا حسابی در گروه اشتباه طبقهبندی شده است (تراز آزمایشی).